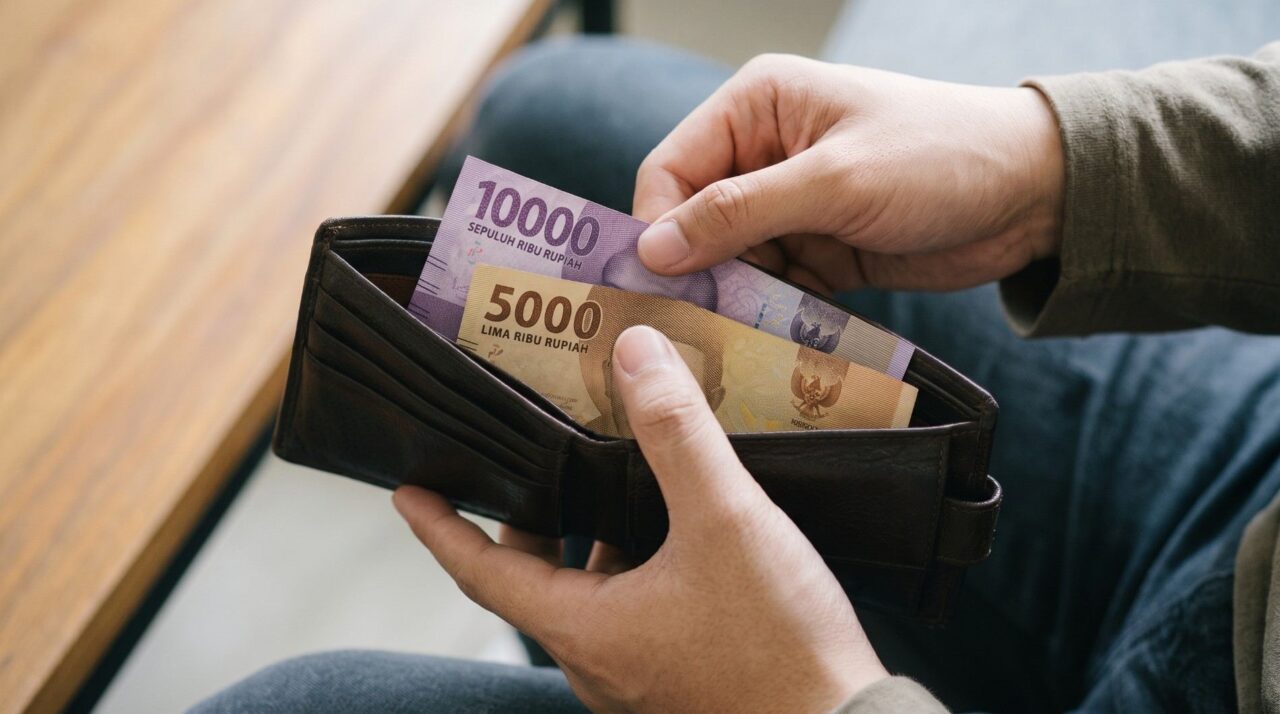
bes.co.id – Dana darurat pada dasarnya merupakan salah satu fondasi dalam perencanaan keuangan keluarga. Pasalnya, simpanan ini memang disiapkan untuk menghadapi kejadian yang tidak direncanakan.
Misalnya, kebutuhan kesehatan mendesak atau pengeluaran penting lain di luar anggaran rutin.
Berbeda dengan tabungan untuk liburan atau membeli barang, dana darurat pun sebaiknya tidak digunakan untuk memenuhi keinginan konsumtif.
Pasalnya, seperti namnya, fungsinya ialah menjaga agar kebutuhan pokok rumah tangga tetap terpenuhi ketika kondisi keuangan terganggu.
Dan secara umum, target dana darurat keluarga berkisar enam hingga 12 kali pengeluaran rutin bulanan.
Besarannya pun tak harus sama untuk setiap rumah tangga karena dipengaruhi jumlah tanggungan, kestabilan pendapatan, serta risiko pekerjaan pencari nafkah.
Berapa Target Dana Darurat Berdasarkan Kondisi Keluarga?
Intinya, semakin banyak anggota keluarga yang bergantung pada penghasilan rumah tangga, semakin besar pula kebutuhan cadangan keuangan yang perlu disiapkan.
Contoh, keluarga tanpa anak disarankan memiliki dana darurat setara enam kali pengeluaran bulanan. Sementara, bagi keluarga dengan satu anak, targetnya meningkat menjadi sembilan kali pengeluaran bulanan.
Lebih lanjut, keluarga dengan dua anak atau lebih disarankan menyiapkan dana darurat sebesar 12 kali pengeluaran rutin.
Target serupa juga dapat dipertimbangkan oleh rumah tangga yang pencari nafkah utamanya bekerja sebagai freelancer atau pekerja lepas.
Pendapatan freelancer pun cenderung bergantung pada proyek dan klien sehingga pemasukan bulanan berpotensi berubah-ubah.
Sehingga, cadangan yang lebih besar dapat memberikan ruang bagi keluarga untuk memenuhi kebutuhan rutin ketika pekerjaan sedang berkurang.
Cara Menghitung Kebutuhan Dana Darurat
Hal selanjutnya yang perlu diperhatikan yakni soal cara menghitungnya. Sebab, kesalahan yang kerap terjadi ketika seseorang justru menggunakan total gaji bulanan sebagai dasar perhitungan.
Padahal, acuan yang lebih tepat adalah pengeluaran wajib rumah tangga. Jadi, hal pertama yang perlu dilakukan ialah mencatat kebutuhan pokok, seperti belanja bahan makanan dan kebutuhan sehari-hari.
Setelah itu, masukkan tagihan utilitas, termasuk listrik, air, dan kebutuhan komunikasi yang menunjang aktivitas keluarga. Jangan lupa pula untuk memperhitungkan biaya tempat tinggal, baik itu berupa cicilan rumah maupun biaya sewa.
Bagi keluarga yang memiliki anak, kebutuhan pendidikan dan keperluan rutin anak menjadi bagian dari perhitungan. Masukkan pula pengeluaran kesehatan yang diperlukan untuk menjaga kondisi anggota keluarga.
Sebaliknya, pengeluaran tersier seperti liburan dan langganan hiburan dapat dikeluarkan dari perhitungan dasar. Pos tersebut relatif lebih mudah dihentikan sementara ketika keluarga menghadapi tekanan keuangan.
Jika masih belum paham, perhatikan contoh berikut. Jadi, jika pengeluaran wajib keluarga mencapai Rp5 juta per bulan, maka target dana daruratnya adalah sebagai berikut.
- Keluarga menikah tanpa anak: Rp30 juta.
- Keluarga dengan satu anak: Rp45 juta.
- Keluarga dengan dua anak atau lebih: Rp60 juta.
Angka tersebut merupakan perkirakan berdasarkan patokan enam, sembilan, dan dua belas kali pengeluaran bulanan, bukan ketentuan yang berlaku mutlak untuk semua keluarga.
Strategi Mengumpulkan dan Menyimpan Dana Darurat
Jika dilihat dari hitung-hitungan di atas, maka hal yang kemudian tampak menantang yakni mencapai targetnya.
Sebab, mengumpulkan uang untuk dana darurat, apalagi targetnya setara enam hingga 12 bulan pengeluaran tentu membutuhkan waktu.
Karena itu, seseorang sebaiknya membangun simpanan secara bertahap dan menjadikannya salah satu prioritas sebelum mengambil risiko investasi yang lebih tinggi.
Dan satu langkah awal adalah mengumpulkan dana setidaknya setara tiga bulan pengeluaran wajib. Setelah cadangan awal terbentuk, cobalah lanjutkan kumpulkan uangnya sampai mencapai target sesuai kondisi rumah tangga.
Dan supaya konsisten, sisihkan dana secara otomatis setiap kali penghasilan diterima. Cara ini membantu menghindari kebiasaan menabung hanya dari uang yang tersisa setelah seluruh kebutuhan dan keinginan terpenuhi.
Dana darurat juga sebaiknya dipisahkan dari rekening transaksi harian. Rekening khusus tanpa kartu ATM fisik dapat menjadi salah satu pilihan untuk mengurangi godaan mengambil uang.
Namun, akses tetap harus tersedia ketika kebutuhan mendesak benar-benar muncul. Dan dari sisi penyimpanan, utamakan instrumen yang aman dan mudah dicairkan. Rekening tabungan khusus, deposito berjangka pendek, atau reksa dana pasar uang dapat dipertimbangkan dengan memperhatikan karakteristik dan risiko masing-masing.
Tak seluruh dana perlu ditempatkan pada instrumen yang memiliki proses pencairan atau fluktuasi nilai.
Jadi, dana darurat bukan sekadar angka dalam rekening. Simpanan tersebut merupakan cadangan yang memberi keluarga waktu dan ruang untuk mengambil keputusan ketika penghasilan terganggu atau kebutuhan mendesak muncul.
Besarannya dapat disesuaikan, tetapi kebiasaan menyiapkannya perlu dimulai sedini mungkin.***