bes.co.id – Kebutuhan dana mendesak seirng kali membuat sebagian pengguna dompet digital mencari cara meminjam uang melalui berbagai platform digital, termasuk aplikasi DANA.
Namun, sebelum mengajukan permintaan dana, perlu dipahami dahulu bahwa pada dasarnya DANA bukan penyedia pinjaman tunai langsung.
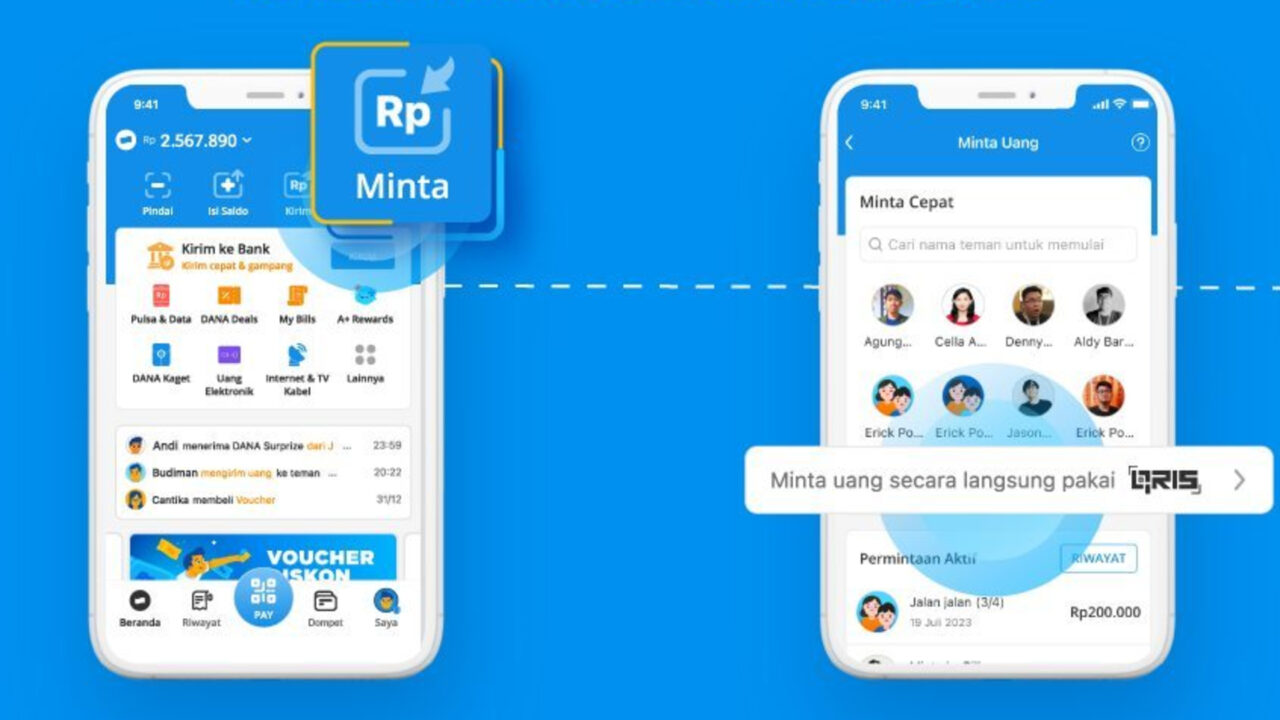
Akan tetapi, DANA memang menyediakan fitur Minta Uang dan DANA Cicil yang memiliki fungsi berbeda. Yang mana, fitur ini memungkinkan pengguna meminta transfer kepada sesama pengguna.
Sementara itu, DANA Cicil merupakan layanan beli sekarang, bayar kemudian alias paylater yang bekerja sama dengan mitra pembiayaan.
Perbedaaan ini harus dipahami dahulu supaya pengguna tidak keliru menganggap seluruh fitur DANA sebagai fasilitas kredit tunai. Jika sudah paham, maka silahkan cermati berikut berbagai fitur hingga alternatif metode yang bisa digunakan.
Mengenal Perbedaan Minta Uang dan DANA Cicil
Fitur Minta Uang bukan fasilitas pembiayaan yang disediakan DANA. Melalui fitur ini, pengguna dapat mengajukan permintaan sejumlah uang kepada pengguna DANA lain menggunakan nomor ponsel, nama, atau kode QR.
Dalam syarat dan ketentuan resminya, DANA menjelaskan bahwa fitur Minta Uang memungkinkan pengguna mengirimkan permintaan nominal dana melalui QR, tautan, atau media percakapan.
Pengguna lain kemudian dapat mengirimkan uang tersebut ke saldo DANA atau rekening bank penerima sesuai permintaan.
Artinya, dana yang diterima berasal dari pengguna lain yang menyetujui permintaan tersebut, bukan dari perusahaan penyedia dompet digital.
Karena sifatnya personal, mekanisme ini tidak menggunakan skema bunga, tenor, maupun denda keterlambatan seperti fasilitas kredit.
Berdasarkan informasi resmi DANA, fitur Minta Uang juga dapat digunakan untuk menerima dana ke rekening bank melalui QR code bank.
Nominal minimum transaksi melalui fitur tersebut adalah Rp50.000. Sementara itu, fasilitas transfer gratis berlaku hingga 10 kali dalam satu bulan.
Berbeda dengan Minta Uang, DANA Cicil merupakan fasilitas pembiayaan untuk transaksi tertentu. Layanan ini memungkinkan pengguna melakukan pembelian terlebih dahulu dan membayar secara bertahap sesuai ketentuan yang berlaku.
DANA Cicil bekerja sama dengan mitra pembiayaan yang ditunjuk EDIK. Fitur tersebut tidak otomatis tersedia bagi seluruh pengguna karena hanya diberikan kepada pengguna tertentu yang memenuhi persyaratan.
Salah satu ketentuannya adalah pengguna harus memiliki akun DANA Premium. Pengguna juga perlu melengkapi data pribadi, informasi keluarga, serta keterangan pekerjaan untuk kebutuhan verifikasi.
DANA tidak menetapkan batas minimum maupun maksimum nominal transaksi secara khusus untuk layanan tersebut. Informasi nominal limit juga belum ditampilkan kepada pengguna.
Sementara itu, besaran limit dan pilihan pembayaran perlu diperiksa langsung melalui akun masing-masing.
Apakah DANA Cicil Bisa Dicairkan Menjadi Uang Tunai?
Dan pertanyaan berikutnya yaitu soal kemungkinan DANA Cicil yang bisa jadi uang tunai, lalu apakah memang bisa? Jadi, DANA Cicil berfokus pada pembiayaan pembelian produk atau transaksi tertentu, bukan fasilitas pencairan dana tunai.
Berdasarkan informasi yang dihimpun bes.co.id, diketahui bahwa layanan tersebut memang tidak menyediakan fasilitas pinjaman tunai.
Didapati pula bahwa beberapa pihak ketiga menawarkan pencairan DANA Cicil menjadi uang tunai. Namun, mekanisme semacam ini perlu dicek kembali secara hati-hati karena tidak otomatis menjadi layanan resmi DANA.
Apalagi ada risiko penyalahgunaan identitas juga perlu diperhatikan. Dalam publikasi mengenai pemberantasan aktivitas keuangan ilegal, OJK melalui Satgas PASTI pernah mengingatkan masyarakat mengenai modus penipuan yang meniru atau menduplikasi nama, situs, dan media sosial lembaga keuangan resmi.
Karena itu, pengguna sebaiknya tidak memberikan kode OTP, informasi akun, maupun data pribadi kepada pihak yang menawarkan pencairan melalui pesan pribadi atau tautan tidak resmi.
Alternatif Pembiayaan Legal dan Hal yang Perlu Diperhatikan
Jika membutuhkan dana tunai, pengguna dapat mempertimbangkan lembaga pembiayaan atau penyelenggara layanan pendanaan yang berizin dan diawasi OJK. Beberapa nama yang dikenal di sektor tersebut antara lain Kredivo, Tunaiku, JULO, dan Kredit Pintar.
Mengacu pada direktori Financial Institutions Directory (FIND) milik OJK, masyarakat dapat memeriksa profil pelaku usaha sektor jasa keuangan yang berizin, terdaftar, atau diawasi. Direktori tersebut juga menyediakan informasi untuk membantu masyarakat memverifikasi legalitas lembaga keuangan.
Status legalitas, produk, limit, bunga, dan persyaratan setiap penyedia layanan dapat berubah. Oleh sebab itu, pemeriksaan sebaiknya dilakukan melalui situs resmi perusahaan dan direktori OJK sebelum mengajukan pembiayaan.
Selain legalitas, perhatikan bunga, biaya administrasi, tenor, denda keterlambatan, serta total kewajiban pembayaran. Jangan hanya terpaku pada besarnya limit yang ditawarkan.
Kemampuan membayar juga perlu dihitung berdasarkan arus kas bulanan. Cicilan sebaiknya tidak mengganggu kebutuhan pokok, dana darurat, maupun kewajiban keuangan lainnya.***
