bes.co.id – Tak jarang, saldo rekening yang berkurang sendiri alias tanpa adanya transaksi belanja atau transfer bakal membuat nasabahnya bertanya-tanya.
Sebenarnya, salah satu penyebabnya adalah potongan biaya administrasi, layanan tambahan, hingga denda yang dikenakan bank secara berkala.
Nominal potongan-potongan tersebut mungkin terlihat kecil. Namun, jika muncul setiap bulannya dan berasal dari beberapa jenis layanan, akumulasinya bisa mengurangi saldo secara bertahap.
Karena itu, ada baiknya untuk mengecek terlebih dahulu riwayat transaksi melalui aplikasi mobile banking atau electronic statement (e-Statement) supaya nasabah tahu ke mana uang itu dipakai.
Sementara itu, biaya perbankan juga tidak selalu sama untuk setiap nasabah. Besarannya bergantung pada jenis rekening, kartu debit, layanan yang digunakan, serta ketentuan masing-masing bank.
Lalu, apa saja komponen biaya yang patut diperiksa?
Komponen Biaya Bank yang Perlu Dicek Nasabah
Jadi, komponen pertama adalah biaya administrasi bulanan rekening dan kartu debit. Sejumlah produk perbankan mengenakan biaya pemeliharaan rekening, sementara kartu debit tertentu memiliki biaya layanan tersendiri.
Berdasarkan informasi yang dihimpun, diketahui bahwa kisaran biaya administrasi rekening perbankan yakni mulai dari Rp0 hingga Rp15.000-Rp25.000 per bulan.
Adapun ini merupakan ngka tersebut merupakan gambaran umum dan perlu disesuaikan dengan tarif resmi produk bank yang digunakan.
Selanjutnya, apa yang perlu dicek yakni soal kemungkinan denda saldo di bawah minimum. Sebab, beberapa produk rekening menetapkan saldo minimum yang harus dipertahankan nasabah.
Dan jika saldo berada di bawah batas tersebut, bank dapat mengenakan penalti sesuai ketentuan produk.
Ketiga yaitu soal biaya notifikasi dan layanan tambahan juga perlu diperhatikan. Notifikasi melalui SMS, misalnya, dapat dikenakan tarif tertentu.
Begitu pula layanan pencetakan rekening koran yang mungkin memiliki biaya berdasarkan ketentuan bank.
Hal selanjutnya yang perlu diperhatikan yaitu mengenai biaya transaksi antarbank dan penggunaan jaringan ATM berbeda.
Diketahui bahwa transfer antarbank melalui BI-FAST dikenakan biaya maksimal Rp2.500, sedangkan transfer melalui layanan online reguler sebesar Rp6.500.
Meski begitu, besaran aslinya tetap perlu diperiksa karena dapat bergantung pada kebijakan layanan dan ketentuan yang berlaku.
Dan yang terakhir adalah pastikan mengecek adanya kemungkinan pajak atas bunga tabungan dan biaya rekening pasif.
Jadi, bunga simpanan dapat dikenai Pajak Penghasilan (PPh) final sesuai ketentuan perpajakan. Penerapan pajak pun sebenarnya masih didasari dengan ketentuan mengenai batas saldo, jenis simpanan, dan pengecualian tertentu.
Karena itu, ada baiknya jika nasabah memeriksa dasar pengenaan pajak pada rekeningnya.
Sementara, rekening yang tidak aktif dalam jangka waktu tertentu umumnya juga dapat dikenai biaya atau perlakuan khusus sesuai kebijakan bank.
Cara Memeriksa dan Mengurangi Potongan
Langkah pertama adalah membuka e-Statement atau riwayat transaksi bulanan. Cek keterangan transaksi yang menunjukkan potongan, termasuk kode seperti ADM, BIAYA KARTU, DENDA, SMS NOTIF, atau PAJAK.
Kode tersebut dapat berbeda ant bank, sehingga nasabah sebaiknya mencocokkannya dengan daftar tarif resmi atau meminta penjelasan kepada layanan pelanggan.
Kemudian, cobalah mengevaluasi layanan tambahan yang masih digunakan. Jika notifikasi SMS berbayar tidak lagi diperlukan, nasabah dapat mempertimbangkan untuk beralih ke pemberitahuan melalui aplikasi mobile banking.
Perubahan itulah yang bisa mengurangi biaya selama layanan notifikasi aplikasi tersedia tanpa tarif tambahan.
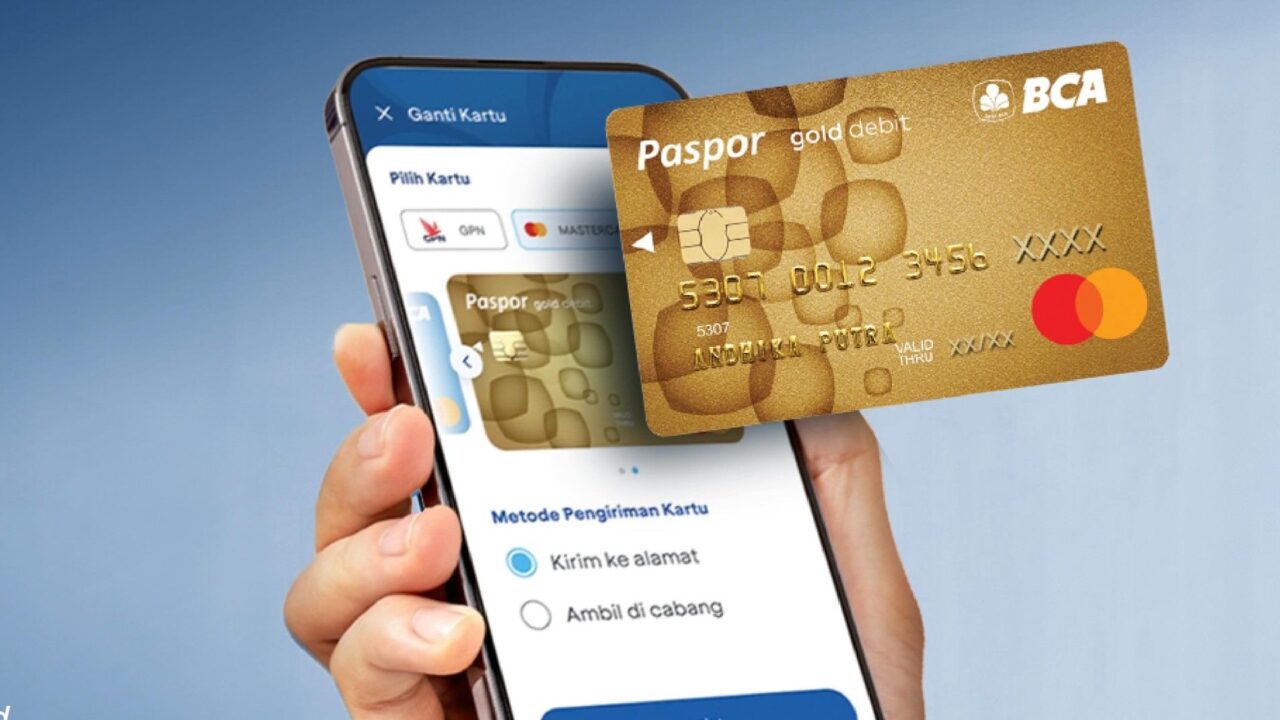
Dan yang terakhir adalah menyesuaikan jenis kartu debit dengan kebutuhan transaksi. Nasabah yang tidak membutuhkan fasilitas premium dapat mempertimbangkan kartu dengan tingkat layanan lebih sederhana, misalnya beralih dari jenis Platinum ke Silver jika pilihan tersebut tersedia.
Dan sebelum mengganti kartu, periksa biaya administrasi, batas transaksi, dan fasilitas yang akan berubah.***