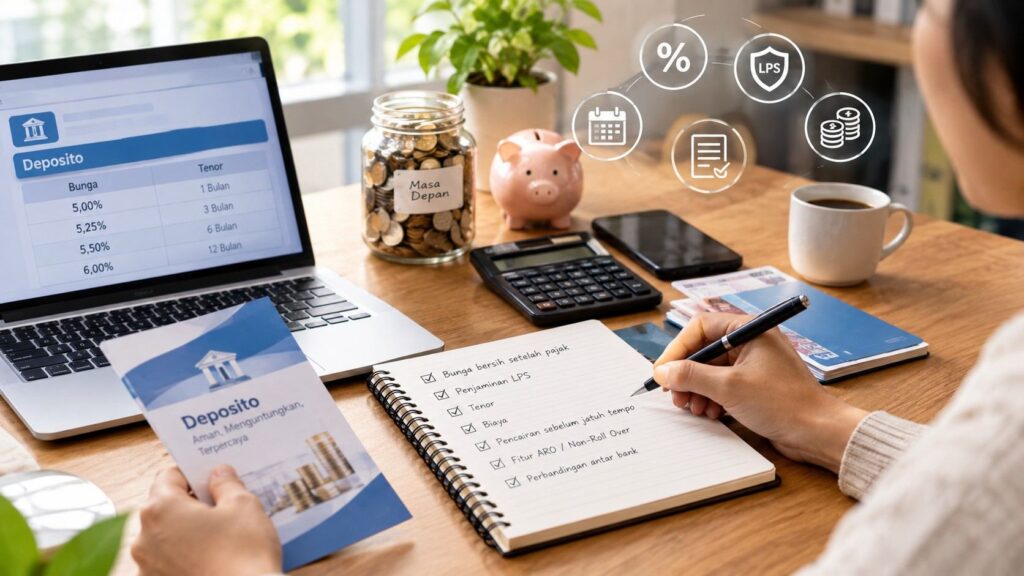
bes.co.id – Deposito bank tak cukup dibandingkan berdasarkan besarnya bunga yang ditawarkan. Sebelum menempatkan dana, nasabah perlu memperhitungkan pajak, batas penjaminan Lembaga Penjamin Simpanan (LPS), tenor, biaya, serta ketentuan pencairan sebelum jatuh tempo.
Bunga deposito yang tinggi sejatinya belum tentu menghasilkan keuntungan bersih paling besar. Nasabah juga perlu memastikan dahulu suku bunga yang ditawarkan memenuhi ketentuan penjaminan LPS agar simpanan tetap memenuhi syarat untuk memperoleh perlindungan apabila bank mengalami masalah.
Karena itu, membandingkan deposito sebaiknya dilakukan dengan melihat imbal hasil, keamanan dana, dan fleksibilitas pencairan secara bersamaan.
Hitung Bunga Deposito setelah Pajak
Bunga deposito yang ditawarkan bank umumnya merupakan bunga kotor. Jumlah yang diterima nasabah dapat berbeda setelah memperhitungkan pajak yang berlaku.
Berdasarkan informasi yang dihimpun bes.co.id, diketahui bahwa bunga deposito disebut dikenai PPh final sebesar 20 persen dengan pengecualian untuk jumlah tertentu.
Contoh, katakanlah deposito dengan bunga 6 persen per tahun yang menghasilkan bunga Rp6 juta akan memberikan hasil berbeda dibandingkan deposito yang menghasilkan bunga Rp10 juta jika terdapat kewajiban pajak.
Hanya saja, hitung-hitungan tersebut juga perlu mengikuti ketentuan pajak yang berlaku alias tak hanya hanya mengandalkan besarnya bunga yang tercantum dalam penawaran bank.
Cek Batas Penjaminan LPS dan Tingkat Bunga Penjaminan
LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, sepanjang simpanan tersebut memenuhi persyaratan penjaminan. Perlindungan ini mencakup pokok dan bunga sesuai ketentuan yang berlaku.
Salah satu hal penting yang perlu diperhatikan adalah Tingkat Bunga Penjaminan (TBP). Mengacu pada penjelasan resmi LPS, TBP untuk deposito rupiah periode 1 Oktober 2026 hingga 31 Januari 2027 ditetapkan sebesar 3,75 persen untuk bank umum dan 6,25 persen untuk Bank Perekonomian Rakyat (BPR).
Angka tersebut itu pun perlu diperhatikan ketika membandingkan penawaran deposito dari berbagai bank. Jika suku bunga simpanan melampaui TBP yang berlaku, simpanan dapat tidak memenuhi syarat penjaminan LPS, termasuk pokok dan bunganya.
LPS juga menyatakan bahwa nasabah tetap dapat menempatkan dana pada deposito dengan bunga di atas TBP. Namun, keputusan tersebut perlu mempertimbangkan konsekuensi terhadap perlindungan simpanan.
Artinya, bunga tinggi tidak otomatis membuat deposito lebih menguntungkan. Nasabah perlu membandingkan imbal hasil dengan risiko kehilangan perlindungan penjaminan.
Sesuaikan Tenor dengan Kebutuhan Dana
Poin selanjutnya yaitu soal tenor. Jadi, tenor menentukan jangka waktu penempatan deposito.
Dan pilihan yang umum ditawarkan meliputi 1, 3, 6, atau 12 bulan, meskipun ketentuannya dapat berbeda pada setiap bank. Artinya, tenor yang lebih panjang dapat disertai penawaran bunga lebih tinggi, tetapi tidak selalu demikian.
Karena itu, nasabah perlu membandingkan suku bunga berdasarkan jangka waktu yang setara.
Hal lain yang dapat dijadikan perhatian yaitu menyoal ketentuan pencairan dini. Berdasarkan karakteristik produk deposito dalam materi, penarikan dana sebelum jatuh tempo dapat menyebabkan pemotongan sebagian atau seluruh bunga yang telah berjalan, bergantung pada kebijakan bank.
Sehingga, nasabah sebaiknya menempatkan dana yang memang tidak dibutuhkan selama tenor berlangsung.
Pahami Fitur ARO dan Non-Roll Over
Selain tenor, mekanisme perpanjangan deposito juga memengaruhi pengelolaan dana. Automatic Roll Over (ARO) memungkinkan deposito diperpanjang secara otomatis saat jatuh tempo. Fitur ini memiliki dua pilihan, berikut detail lengkapnya.
- ARO pokok: Pokok deposito diperpanjang, sedangkan bunga masuk ke rekening tabungan.
- ARO pokok plus bunga: Pokok dan bunga diperpanjang bersama menjadi penempatan berikutnya.
Sementara itu, Non-Roll Over (NR) berarti deposito tidak diperpanjang otomatis sehingga dana dikembalikan ke rekening nasabah ketika jatuh tempo sesuai ketentuan bank.
Pilihan fitur ini pun sebaiknya disesuaikan dengan rencana penggunaan dana. ARO dapat membantu nasabah mempertahankan penempatan dana, sedangkan NR memberi kesempatan untuk mengevaluasi kembali kebutuhan keuangan ketika deposito berakhir.
Bandingkan Biaya, Setoran Minimum, dan Legalitas Bank
Perbedaan deposito tidak hanya terletak pada bunga dan tenor. Setoran minimum, biaya administrasi, biaya penutupan, serta ketentuan pencairan juga perlu diperiksa sebelum membuka rekening deposito.
Bank konvensional, bank digital, dan BPR dapat menawarkan persyaratan yang berbeda. Karena itu, nasabah sebaiknya membandingkan ketentuan masing-masing produk secara langsung, bukan menganggap seluruh bank memiliki aturan yang sama.
Selain biaya, legalitas bank juga perlu dipastikan. Otoritas Jasa Keuangan (OJK) menjadi rujukan untuk memastikan status perizinan lembaga keuangan, sedangkan informasi kepesertaan penjaminan dapat diperiksa melalui LPS.
Mengacu pada prinsip penjaminan yang dijelaskan LPS, penawaran bunga di atas TBP perlu menjadi perhatian karena dapat memengaruhi kelayakan simpanan untuk memperoleh perlindungan. Nasabah sebaiknya tidak mengambil keputusan hanya berdasarkan angka bunga yang paling tinggi.
Atur Penempatan Dana dan Perhitungkan Inflasi
Terakhir dan tak kalah penting yaitu bahwa nasabah dapat membagi dana deposito ke dalam beberapa tenor agar tidak seluruh dana terkunci pada waktu yang sama.
Misalnya, sebagian dana ditempatkan pada tenor pendek dan sebagian lainnya pada tenor menengah, sementara dana untuk kebutuhan mendadak tetap tersedia dalam instrumen likuid.
Strategi tersebut membantu menjaga fleksibilitas keuangan. Ketika kebutuhan mendesak muncul, nasabah tidak harus mencairkan seluruh deposito sekaligus.
Selain itu, bunga deposito perlu dibandingkan dengan inflasi. Jika bunga bersih setelah pajak lebih rendah daripada inflasi, daya beli uang secara riil dapat menurun meskipun saldo nominal bertambah.
Deposito tetap dapat dipertimbangkan untuk tujuan keuangan dengan jangka waktu tertentu, terutama ketika kepastian imbal hasil menjadi prioritas. Namun, pemilihannya perlu disesuaikan dengan kebutuhan likuiditas, toleransi risiko, dan ketentuan penjaminan.
Dengan begitu, membandingkan bunga deposito bukan sekadar mencari angka tertinggi. Nasabah perlu menilai hasil bersih, keamanan simpanan, biaya, dan fleksibilitas pencairan sebelum menentukan bank serta produk yang sesuai dengan kebutuhan finansial.***
